Opłaty za przelewy natychmiastowe: ile zapłacisz i jak uniknąć kosztów
Opłaty za przelewy natychmiastowe: ile zapłacisz i jak uniknąć kosztów
Przelew natychmiastowy w Polsce zwykle kosztuje od 0 do 5 zł dla klientów indywidualnych, a firmy płacą zazwyczaj około 10 zł. Wysokość opłaty zależy od banku, kanału zlecenia i typu konta, a darmowych opcji nie brakuje.
Zanim zapłacisz za ekspres, sprawdź te możliwości:
- BLIK na numer telefonu — bezpłatny, natychmiastowy, ale z niższym limitem kwotowym.
- Konta z pulą darmowych przelewów natychmiastowych — niektóre banki nie liczą sobie nic za pierwsze transakcje w miesiącu.
- Zwykły przelew Elixir — wolniejszy, ale zazwyczaj bezpłatny, gdy nie musi dojść od razu.
Kluczowe wnioski
Koszt przelewu natychmiastowego zależy głównie od kanału zlecenia i typu konta, a darmowe alternatywy jak BLIK czy odpowiednio wybrany rachunek eliminują tę opłatę w większości codziennych sytuacji.
| Punkt | Szczegóły |
|---|---|
| Typowa opłata | Klienci indywidualni płacą zwykle 0–5 zł, a firmy około 10 zł za przelew natychmiastowy. |
| Kanał ma znaczenie | Aplikacja i bankowość internetowa są tańsze niż oddział czy infolinia, czasem o kilkanaście złotych. |
| Systemy rozliczeniowe | Express Elixir i BlueCash księgują środki w kilka minut 24/7, ale limity zależą od banku. |
| Darmowa alternatywa | BLIK na numer telefonu jest bezpłatny, choć z niższym limitem kwotowym niż ekspres. |
| Mniej pilnych przelewów | Settleo centralizuje wpłaty grupowe i automatyzuje przypomnienia, ograniczając liczbę sytuacji wymagających płatnego ekspresu. |
Spis treści
- Ile kosztują przelewy natychmiastowe w praktyce — przegląd stawek
- Jak działają Express Elixir, BlueCash i BLIK — czas i limity
- Który kanał zlecenia jest najtańszy?
- Kiedy dopłacić za ekspres, a kiedy wybrać darmową alternatywę
- Jak ograniczyć liczbę płatnych przelewów w grupach i organizacjach
- Co najczęściej mylą osoby płacące za przelewy natychmiastowe
- Settleo jako sposób na mniej pilnych przelewów w rozliczeniach grupowych
- Źródła
Ile kosztują przelewy natychmiastowe w praktyce — przegląd stawek
Ceny różnią się między bankami, ale wzorzec jest dość przewidywalny. Standardowa opłata w kanałach cyfrowych to najczęściej 5 zł dla osoby prywatnej i około 10 zł dla firmy.
Porada profesjonalisty: Zanim wykonasz przelew ekspresowy, otwórz aplikację banku i sprawdź zakładkę z cennikiem — opłata bywa inna niż ta, którą pamiętasz z zeszłego roku.
PKO Bank Polski jest dobrym przykładem tego, jak kanał wpływa na cenę. Przelew natychmiastowy zlecony w aplikacji iPKO lub IKO kosztuje 4,99 zł, a ta sama operacja przez oddział lub infolinię wypada znacznie drożej. To nie wyjątek. ING, Pekao S.A. i mBank stosują podobny mechanizm cenowy, w którym aplikacja mobilna jest tańszym kanałem niż wizyta w placówce.
Zdarzają się jednak oferty bez opłat. Niektóre banki, w tym przykłady takie jak Santander czy Erste, dają klientom darmowe przelewy natychmiastowe pod pewnymi warunkami — zwykle wiąże się to z określonym typem konta lub minimalnymi wpływami miesięcznymi.
Różnica między klientem indywidualnym a firmowym nie jest przypadkowa. Konta firmowe generują więcej transakcji, a banki traktują wyższą opłatę jako część kosztu obsługi. Jeśli prowadzisz działalność i regularnie wysyłasz ekspresy, ta różnica kilku złotych na transakcji zamienia się w realną pozycję w budżecie na koniec roku.
Jak działają Express Elixir, BlueCash i BLIK — czas i limity
Za natychmiastowym przelewem stoją konkretne systemy rozliczeniowe, nie magia. Express Elixir i BlueCash księgują pieniądze w ciągu kilku minut, działając 24 godziny na dobę, siedem dni w tygodniu — to właśnie ta szybkość uzasadnia dodatkową opłatę w porównaniu ze zwykłym Elixirem.
Dostępność konkretnego systemu zależy od banku odbiorcy. Nie każda instytucja obsługuje oba systemy, więc czasem przelew i tak trafia na konto z małym opóźnieniem, mimo zapłaconej opłaty ekspresowej.
BLIK na numer telefonu działa inaczej i jest darmowy niemal we wszystkich bankach. To rozwiązanie dobre na drobne kwoty, ale ma swoje granice:
- Limity dzienne i jednorazowe są zwykle niższe niż w klasycznym przelewie ekspresowym.
- Odbiorca musi mieć aktywny numer telefonu przypisany do konta.
- Nie każdy sklep czy usługa akceptuje płatność na numer, choć rośnie liczba miejsc, które to robią.
Dla dużych sum, powyżej typowych limitów Express Elixir czy BlueCash, banki kierują transakcję do systemu SORBNET. To rozwiązanie międzybankowe stosowane przy wyższych kwotach, zwykle droższe i wymagające kontaktu z bankiem, a nie zlecenia z aplikacji.
Warto też pamiętać, że limit ustawiony w bankowości internetowej bywa niższy niż maksymalny limit dostępny w banku — możesz go samodzielnie podnieść w ustawieniach bezpieczeństwa, jeśli regularna kwota przelewu tego wymaga.
Który kanał zlecenia jest najtańszy?
Kanał, z którego wysyłasz przelew, wpływa na cenę równie mocno jak sam bank. Aplikacja mobilna i bankowość internetowa to zwykle najtańsza droga realizacji ekspresu — banki premiują samoobsługę, bo generuje mniej pracy po ich stronie.
Oddział i infolinia wypadają zauważalnie drożej. Różnica bywa dwukrotna:
- W PKO Banku Polskim aplikacja kosztuje 4,99 zł, a oddział lub infolinia znacznie więcej.
- W wielu bankach przelew zlecony stacjonarnie jest wyceniony wyżej niż w kanale cyfrowym, czasem o kilkanaście złotych.
- Infolinia bywa dodatkowo obciążona opłatą za samo połączenie, w zależności od operatora.
Zanim zlecisz przelew przez telefon lub w placówce, sprawdź tabelę opłat i regulamin na stronie banku. To dwa dokumenty, które zawsze podają aktualną stawkę dla każdego kanału, a różnice między nimi bywają zaskakujące nawet dla stałych klientów.
Kiedy dopłacić za ekspres, a kiedy wybrać darmową alternatywę
Nie każda sytuacja wymaga natychmiastowego przelewu. Zanim zapłacisz, sprawdź, czy Twój przypadek naprawdę tego wymaga.
- Spłata karty kredytowej w ostatniej chwili — tu ekspres się opłaca, bo koszt kilku złotych jest niższy niż odsetki za przekroczenie terminu.
- Pilna opłata urzędowa z krótkim terminem — jeśli liczy się data zaksięgowania, przelew natychmiastowy bywa jedynym pewnym rozwiązaniem.
- Zwrot pieniędzy znajomemu czy podział rachunku — tu lepiej sprawdza się BLIK na numer telefonu, bezpłatny i wystarczająco szybki na tę skalę kwot.
- Planowana wpłata bez presji czasu — zwykły przelew Elixir zlecony rano zwykle dochodzi w ciągu tego samego dnia roboczego, bez żadnej opłaty.
Porada profesjonalisty: Jeśli regularnie płacisz za ekspresy, sprawdź, ile faktycznie kosztuje Cię to w skali roku — czasem przeniesienie konta do banku z pulą darmowych przelewów wychodzi taniej niż rok płacenia po 5 zł za transakcję.
Jak ograniczyć liczbę płatnych przelewów w grupach i organizacjach
Skarbnicy klas, trenerzy i organizatorzy wydarzeń rzadko płacą za jeden przelew. Problem narasta, gdy trzeba pilnie rozliczyć się z dziesiątkami osób naraz, a każda wpłata trafia inną drogą i w innym terminie.
Dwa proste narzędzia ograniczają koszty najbardziej skutecznie:
- BLIK na numer telefonu przy zbieraniu drobnych kwot od uczestników — bezpłatny i szybki.
- Planowanie terminów wpłat z wyprzedzeniem, żeby nikt nie musiał wysyłać ekspresu w ostatniej chwili.
Centralizacja rozliczeń zmienia jeszcze więcej. Gdy wszystkie wpłaty trafiają na jedno konto zamiast rozpraszać się między dziesiątki pojedynczych transferów, liczba sytuacji wymagających natychmiastowego przelewu spada wyraźnie — a razem z nią koszty, które się kumulują przy każdej pilnej płatności.
Skarbnik, który przypomina o wpłacie tydzień przed terminem, nigdy nie musi płacić za ekspres. Skarbnik, który przypomina dzień przed, płaci za to regularnie.
Automatyczne przypomnienia o wpłatach działają na tej samej zasadzie — ograniczają liczbę spóźnionych płatności, które później wymagają pospiesznego rozliczenia.
Co najczęściej mylą osoby płacące za przelewy natychmiastowe
Najczęstszy błąd to płacenie za ekspres z przyzwyczajenia, nie z konieczności. Wiele osób nie sprawdza, czy dana płatność faktycznie musi dojść w ciągu kilku minut, zanim otworzy aplikację i zleci najdroższą opcję.
Drugi błąd dotyczy skarbników i organizatorów: rozliczanie grupy pojedynczymi przelewami, gdy każda wpłata generuje osobną, pilną operację. Rekomendacja jest prosta — planuj terminy z wyprzedzeniem i automatyzuj przypomnienia, zamiast gasić pożary ekspresami w ostatniej chwili.
Settleo jako sposób na mniej pilnych przelewów w rozliczeniach grupowych
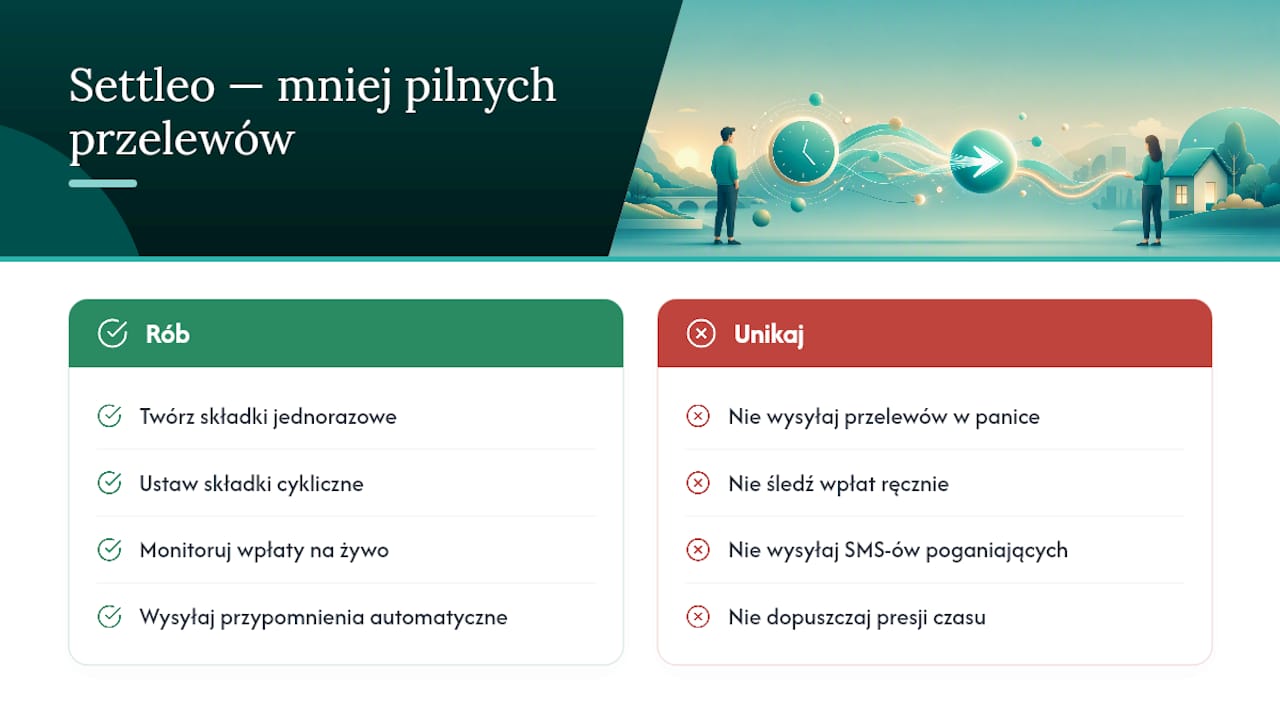
Settleo skraca dystans między „trzeba to szybko rozliczyć” a „już jest rozliczone” — bez ani jednego pilnego przelewu wysyłanego w panice.
Platforma pozwala tworzyć składki jednorazowe i cykliczne, monitorować wpłaty w czasie rzeczywistym i wysyłać automatyczne przypomnienia, zanim termin płatności zdąży się przekroczyć. Dla skarbnika klasowego, trenera czy organizatora wydarzenia oznacza to jedno: mniej sytuacji, w których ktoś musi błyskawicznie wysłać przelew ekspresowy, żeby nadgonić zbiórkę na czas. Lepsze planowanie procesu zbierania wpłat eliminuje presję czasu, która w pierwszej kolejności generuje opłaty za przelewy natychmiastowe.
Zamiast ręcznie sprawdzać, kto zapłacił, i gonić resztę SMS-ami, masz pełny obraz wpłat w jednym miejscu. Sprawdź, jak to działa, na stronie Settleo i przetestuj darmowy pakiet dla grup do 30 osób.
Źródła
Zanim zdecydujesz, sprawdź aktualny cennik swojego banku — stawki i warunki zmieniają się częściej, niż się wydaje.
- Ile kosztuje przelew natychmiastowy — Wise
- Bankier
- Przelewy ekspresowe — jak działają? — Kubaczajkowski
Zawsze zwróć uwagę na datę publikacji cennika i porównaj go z regulaminem swojego konkretnego rachunku.