Limit wydatków na ucznia: jak go policzyć i udokumentować w 2026 roku
Limit wydatków na ucznia: jak go policzyć i udokumentować w 2026 roku
Tak, prawo określa limity wydatków na ucznia i wskazuje, skąd pochodzą pieniądze na ich pokrycie. Podstawą jest ustawa o finansowaniu zadań oświatowych, a konkretne kwoty i zasady rozliczania ustalają rozporządzenia Ministra Edukacji, w tym rozporządzenie z 12 marca 2025 r. dotyczące dotacji na podręczniki. Od reformy 2025–2026 kluczowym pojęciem, które wypiera dawną subwencję oświatową, jest kwota potrzeb oświatowych. To ona, wraz z rozporządzeniem o standardzie A i wagach, decyduje o tym, ile pieniędzy przypada na konkretnego ucznia.
Zanim zaczniesz liczyć, sprawdź trzy rodzaje dokumentów w tej kolejności:
- Ustawę o finansowaniu zadań oświatowych – tam znajdziesz definicje i ogólne zasady podziału środków.
- Aktualne rozporządzenie o dotacji celowej na podręczniki – tu są konkretne kwoty na dany rok szkolny.
- Komunikaty organu prowadzącego – lokalne wytyczne dotyczące terminów i sposobu rozliczania.
Jeśli zarządzasz finansami placówki, ten artykuł pokaże Ci, jak przełożyć te przepisy na realne liczby w budżecie szkoły.
Kluczowe wnioski
Limit wydatków na ucznia wynika z kwoty potrzeb oświatowych, standardu A z wagami oraz odrębnych dotacji celowych, a jego prawidłowe rozliczenie wymaga dokumentacji zgodnej z aktualnymi rozporządzeniami Ministra Edukacji.
| Punkt | Szczegóły |
|---|---|
| Sprawdzaj trzy poziomy prawa | Ustawa daje ramy, rozporządzenie podaje kwoty, komunikaty organu prowadzącego wskazują terminy. |
| Licz wskaźnik W na bieżąco | Aktualizuj go przy każdej zmianie liczby uczniów z orzeczeniem, nie dopiero przy rozliczeniu rocznym. |
| Opisuj faktury precyzyjnie | Każdy dokument powinien wskazywać źródło dotacji i ucznia lub grupę, której dotyczy wydatek. |
| Planuj budżet wariantowo | Ustaw scenariusz podstawowy, standardowy i rozszerzony zamiast jednego sztywnego planu. |
| Automatyzuj śledzenie wpłat | Narzędzie takie jak Settleo przypisuje wpłaty i faktury do kategorii dotacji i skraca czas rozliczeń. |
Spis treści
- Podstawa prawna limitu wydatków na ucznia i zakres jej stosowania
- Jak obliczyć limit wydatków przypadający na ucznia: wzory i przykłady
- Na co można, a na co nie można przeznaczyć poszczególnych składników dotacji
- Skąd wziąć pieniądze na konkretne wydatki na ucznia
- Dokumentowanie wydatków i przygotowanie do kontroli
- Narzędzia i workflow, które ułatwiają liczenie i rozliczanie wydatków na ucznia
- Co zmiany 2025–2026 oznaczają dla planowania budżetu szkoły
- Jak Settleo ułatwia rozliczanie wydatków na ucznia zgodnie z limitami
- Źródła
Podstawa prawna limitu wydatków na ucznia i zakres jej stosowania
Limit wydatków na ucznia nie wynika z jednego przepisu, tylko z układu trzech poziomów regulacji. Ustawa o finansowaniu zadań oświatowych z 27 października 2017 r. tworzy ramy: definiuje wydatki bieżące, ustala mechanizm obliczania podstawowej kwoty dotacji i wprowadza pojęcie kwoty potrzeb oświatowych, która od 2025 r. formalnie zastępuje subwencję oświatową jako podstawowe źródło finansowania zadań szkolnych. Rozporządzenia wykonawcze wypełniają tę ramę konkretnymi liczbami.
Ten podział działa prosto: ustawa mówi, że dotacja na podręczniki się należy i na jakich zasadach jest liczona, a rozporządzenie mówi, ile dokładnie złotych przypada na ucznia danej klasy. To samo dotyczy standardu A, czyli bazowej kwoty finansowania przypisanej na jednego ucznia, oraz systemu wag, które podnoszą tę kwotę dla uczniów wymagających dodatkowego wsparcia, na przykład z niepełnosprawnością czy w placówkach integracyjnych.
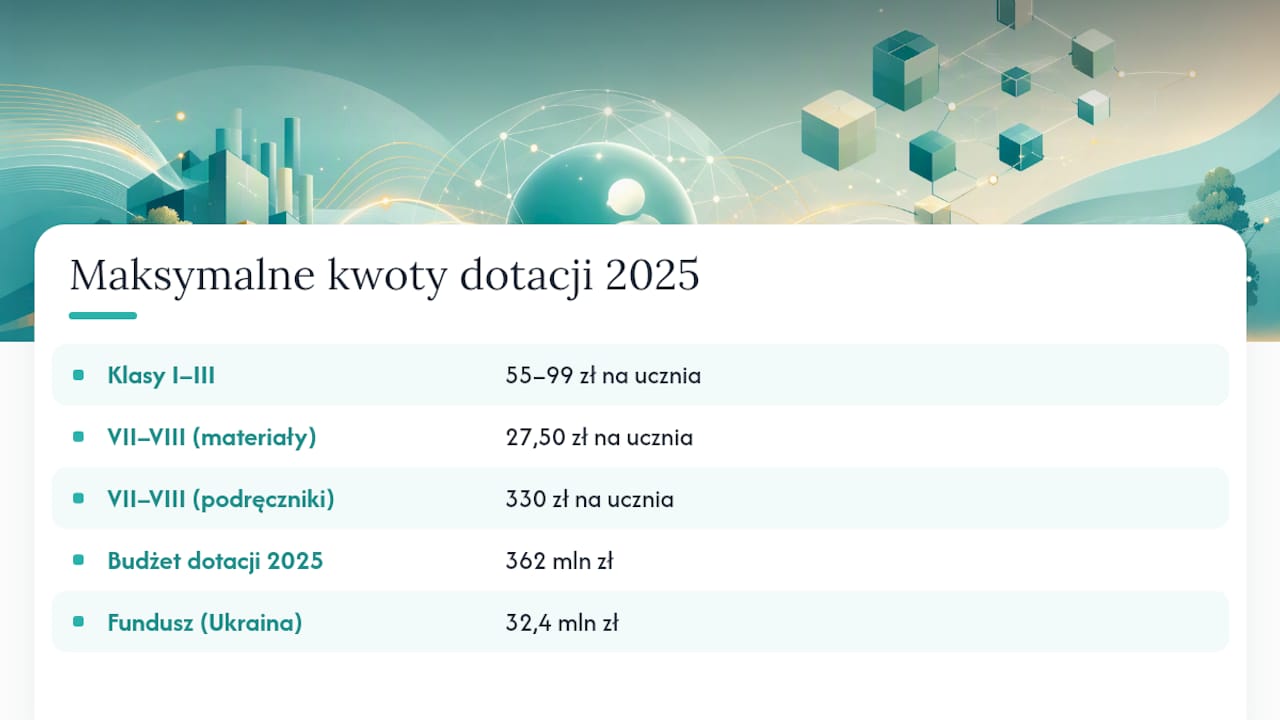
Rozporządzenie Ministra Edukacji z 12 marca 2025 r. ustaliło maksymalne kwoty dotacji celowej na podręczniki i materiały edukacyjne. Dla klas I–III wynoszą one od 55 zł do 99 zł na ucznia, a dla klas VII–VIII do 27,50 zł na materiały ćwiczeniowe i do 330 zł na podręczniki, w zależności od etapu edukacyjnego i przedmiotu. Budżet całej dotacji celowej na 2025 r. wyniósł 362 mln zł, a dodatkowo z Funduszu Pomocy na potrzeby uczniów z Ukrainy przeznaczono 32,4 mln zł.
Zmiany w tym obszarze zdarzają się co roku, więc sprawdzaj Dziennik Ustaw i komunikaty Ministerstwa Edukacji Narodowej przed każdym nowym rokiem szkolnym. Rozporządzenia bywają nowelizowane w trakcie roku budżetowego, a spóźnione śledzenie takiej zmiany kosztuje realne pieniądze, jeśli placówka planuje wydatki według nieaktualnych stawek.
Jak obliczyć limit wydatków przypadający na ucznia: wzory i przykłady
Obliczenie limitu opiera się na dwóch różnych mechanizmach, w zależności od tego, czy mówimy o uczniu bez orzeczenia, czy o uczniu objętym kształceniem specjalnym. Dla pierwszej grupy podstawą jest standard A pomnożony przez odpowiednie wagi. Dla drugiej grupy w grę wchodzi limit wydatków wspólnych z dotacji na kształcenie specjalne, liczony według wzoru z art. 35 ust. 5 ustawy o finansowaniu zadań oświatowych.
Przykład 1: uczeń bez orzeczenia
Załóżmy szkołę podstawową ze standardową wagą dla klas I–III. Kwota bazowa (standard A) pomnożona przez wagę właściwą dla danego typu placówki daje kwotę przypadającą na jednego ucznia w danym roku szkolnym. Jeśli placówka ma 320 uczniów bez dodatkowych wag, całkowita kwota z algorytmu podziału to po prostu iloczyn liczby uczniów i stawki jednostkowej. To najprostszy scenariusz, ale rzadko odpowiada rzeczywistości większych szkół, gdzie część uczniów kwalifikuje się do dodatkowych wag za np. nauczanie w mniejszości narodowej czy oddziały sportowe.
Przykład 2: uczeń z orzeczeniem o potrzebie kształcenia specjalnego
Tu dochodzi limit wydatków wspólnych. Wzór ustawowy opiera się na kilku zmiennych: W (wskaźnik struktury wydatków wspólnych), SSI (liczba uczniów z orzeczeniem), SSIN (liczba uczniów z orzeczeniem w danej jednostce), SON (liczba wszystkich uczniów w organie prowadzącym) oraz SONN (liczba wszystkich uczniów w danej placówce). Wskaźnik W określa, jaka część wydatków wspólnych placówki (np. ogrzewanie, sprzątanie, obsługa administracyjna) może być pokryta z dotacji na kształcenie specjalne, proporcjonalnie do liczby uczniów objętych tym wsparciem.
Wynik mnożenia wskaźnika W przez kwotę S daje maksymalną kwotę wydatków wspólnych, które można rozliczyć z dotacji na kształcenie specjalne w danym roku. Reszta musi pochodzić z innych źródeł, na przykład ze standardowej części kwoty potrzeb oświatowych.
Porada profesjonalisty: Zawsze przeliczaj wskaźnik W na nowo przy każdej zmianie liczby uczniów z orzeczeniem w trakcie roku szkolnego, nawet jeśli zmiana dotyczy jednej osoby. Księgowość, która trzyma tę wartość w arkuszu zamiast aktualizować ją co miesiąc, najczęściej wychwytuje błąd dopiero przy rozliczeniu rocznym, kiedy korekta jest już bolesna.
Na co można, a na co nie można przeznaczyć poszczególnych składników dotacji
Każdy rodzaj dotacji ma swój własny katalog wydatków kwalifikowanych, i mylenie tych kategorii to najczęstszy powód zwrotu środków po kontroli. Dotacja podręcznikowa, dotacja na kształcenie specjalne i część na zadania inne rządzą się różnymi zasadami.
Z dotacji celowej na podręczniki możesz sfinansować:
- zakup podręczników, materiałów edukacyjnych i materiałów ćwiczeniowych zgodnie z listą zatwierdzoną przez dyrektora szkoły,
- uzupełnienie zestawów podręczników dla uczniów rozpoczynających naukę w trakcie roku szkolnego,
- wymianę zniszczonych egzemplarzy w bibliotece szkolnej finansowanych z tej samej puli.
Z tej samej dotacji nie sfinansujesz:
- pomocy dydaktycznych niebędących podręcznikami ani materiałami ćwiczeniowymi (np. sprzętu sportowego),
- kosztów administracyjnych związanych z dystrybucją podręczników,
- zakupów przekraczających kwoty maksymalne wskazane w rozporządzeniu z 12 marca 2025 r.
Z dotacji na kształcenie specjalne można pokryć wynagrodzenia specjalistów (pedagogów, psychologów, logopedów), sprzęt rehabilitacyjny wskazany w orzeczeniu oraz część wydatków wspólnych placówki, obliczoną wskaźnikiem W opisanym wyżej. Praktyczna interpretacja stosowana przez wiele organów prowadzących pozwala też przeznaczyć w ramach limitu zadań innych kwotę odpowiadającą podstawowej stawce dotacji na ucznia bez orzeczenia, o ile wydatek jest racjonalny i udokumentowany. Nie oznacza to jednak dowolności: katalog wydatków kwalifikowanych musi być indywidualnie doprecyzowany przez organ prowadzący, a metoda podziału wydatków wspólnych (np. proporcja liczby uczniów z orzeczeniem do wszystkich uczniów) wymaga pisemnego uzasadnienia.
Przed zaksięgowaniem każdego wydatku warto przejść krótką checklistę:
- Sprawdź, z jakiej dotacji wydatek ma być pokryty i czy mieści się w jej katalogu.
- Zweryfikuj, czy kwota nie przekracza maksymalnego limitu wskazanego w rozporządzeniu.
- Upewnij się, że na fakturze jest opis wiążący wydatek z konkretnym uczniem lub grupą uczniów objętą daną dotacją.
- Zarchiwizuj potwierdzenie zgodności z IPET, jeśli wydatek dotyczy kształcenia specjalnego.
Skąd wziąć pieniądze na konkretne wydatki na ucznia
Poza kwotą potrzeb oświatowych i dotacjami celowymi istnieje kilka równoległych źródeł finansowania, które warto łączyć w zależności od kategorii wydatku. Część ma charakter jednorazowy, część cykliczny, i to rozróżnienie decyduje o tym, jak planować rezerwy budżetowe.
- Kwota potrzeb oświatowych – główne, cykliczne źródło finansowania bieżącej działalności placówki, rozliczane co roku budżetowy.
- Dotacja celowa na podręczniki i materiały edukacyjne – coroczna, powtarzalna, z górnymi limitami ustalonymi rozporządzeniem z 12 marca 2025 r.
- Stypendium szkolne – pomoc socjalna dla uczniów w trudnej sytuacji materialnej, wypłacana miesięcznie w wysokości od 99,20 zł do 248,00 zł, przy progu dochodowym 600 zł netto na osobę w rodzinie. Może być przyznawane przez okres od 1 do 10 miesięcy w roku szkolnym.
- Program „Dobry Start” – jednorazowe wsparcie dla rodzin na wyprawkę szkolną, niepowiązane bezpośrednio z budżetem placówki, ale wpływające na zdolność rodziców do pokrywania kosztów dodatkowych zajęć czy wycieczek.
- Środki własne organu prowadzącego – uzupełniają braki tam, gdzie dotacje celowe nie pokrywają pełnych kosztów, zwłaszcza przy droższych podręcznikach dla starszych klas.
- Fundusz Pomocy dla uczniów z Ukrainy – dodatkowe, celowe środki, w 2025 r. w wysokości 32,4 mln zł na poziomie krajowym, rozdzielane według odrębnych zasad kwalifikacji.
Rosnące koszty wychowania i edukacji dodatkowo zwiększają presję na budżety rodzinne, co pośrednio przekłada się na oczekiwania wobec szkół w zakresie transparentności wydatkowania publicznych pieniędzy. Analizy rynkowe pokazują, że sam start roku szkolnego generuje skokowy wzrost wydatków gospodarstw domowych, a programy pomocowe pokrywają tylko ich część. To dodatkowy argument, by szkoły jasno komunikowały rodzicom, na co idą pieniądze ze składek dodatkowych, niezależnie od dotacji państwowych.
Dokumentowanie wydatków i przygotowanie do kontroli
Kontrola regionalnej izby obrachunkowej sprawdza dwie rzeczy: czy wydatek mieścił się w limicie właściwym dla danej dotacji oraz czy jest odpowiednio udokumentowany. Brak jednego z tych elementów zwykle kończy się żądaniem zwrotu środków, nawet jeśli sam wydatek był merytorycznie uzasadniony.
Skuteczna dokumentacja księgowa dla dotacji szkolnych wymaga:
- Opisu na każdej fakturze wskazującego konkretne źródło finansowania (np. „dotacja celowa – podręczniki, klasa 2b”).
- Powiązania wydatku z uczniem lub grupą uczniów, których dotyczy, zwłaszcza przy kształceniu specjalnym.
- Adnotacji o zgodności z IPET dla wydatków finansowanych z dotacji na kształcenie specjalne.
- Kopii dokumentu potwierdzającego prawo do stypendium lub zasiłku szkolnego, jeśli wydatek dotyczy pomocy socjalnej.
- Rocznego zestawienia wykorzystania każdej dotacji osobno, gotowego do przedstawienia na żądanie organu prowadzącego.
Procedura wewnętrzna powinna jasno określać, kto dekretuje fakturę, kto ją zatwierdza merytorycznie i w jakim terminie wartość wskaźnika W jest aktualizowana w systemie księgowym. W praktyce najwięcej błędów pojawia się tam, gdzie te role się rozmywają i nikt nie ma jasnego obowiązku pilnowania terminów.
Przed kontrolą warto przejść przez krótką checklistę audytową:
- Czy każda faktura z dotacji na kształcenie specjalne ma opis wiążący ją z konkretnym uczniem lub proporcją wydatków wspólnych?
- Czy roczne rozliczenie każdej dotacji jest zamknięte i zarchiwizowane osobno?
- Czy wskaźnik W użyty w obliczeniach jest zgodny z liczbą uczniów na dzień sporządzenia sprawozdania?
- Czy dokumentacja stypendiów szkolnych zawiera potwierdzenie progu dochodowego?
Porada profesjonalisty: Oznaczaj faktury powiązane z dotacją na kształcenie specjalne osobnym kolorem lub tagiem w systemie księgowym od razu w momencie ich wprowadzania, a nie dopiero przy rozliczeniu rocznym. Rozproszone opisy w arkuszu kalkulacyjnym to najczęstsza przyczyna błędnej kwalifikacji wydatku wykrywanej dopiero przez kontrolę RIO.
Narzędzia i workflow, które ułatwiają liczenie i rozliczanie wydatków na ucznia
Ręczne trzymanie wartości W, SSI czy SSIN w rozproszonych arkuszach kalkulacyjnych to prosta droga do błędu, zwłaszcza gdy liczba uczniów z orzeczeniem zmienia się w trakcie roku. Skuteczniejsze podejście zakłada jedno centralne miejsce, w którym te wartości są aktualizowane i automatycznie przeliczane przy każdej zmianie danych wejściowych.
Typowy, sprawdzony workflow wygląda tak:
- Planowanie budżetu – ustalenie wstępnych kwot z podziałem na dotacje i wagi na początku roku szkolnego.
- Zatwierdzanie wydatku – weryfikacja zgodności z katalogiem danej dotacji przed złożeniem zamówienia.
- Realizacja – zakup i zebranie faktury z opisem wiążącym ją z konkretną kategorią.
- Rozliczenie – przypisanie kwoty do właściwego limitu i aktualizacja wskaźników.
- Archiwizacja – zapis dokumentacji w formie gotowej do kontroli, z jasnym śladem decyzyjnym.
Przykład z życia szkoły: rozliczenie wycieczki klasowej wymaga zebrania wpłat od rodziców, przypisania ich do konkretnego wydarzenia i rozdzielenia kosztów (transport, bilety, ubezpieczenie) tak, by żaden wydatek nie mieszał się przypadkowo z dotacją celową na podręczniki. Podobnie zakup dodatkowych podręczników w trakcie roku dla ucznia, który dołączył do klasy we wrześniu, wymaga osobnego śladu dokumentacyjnego, żeby nie zniknął w ogólnej puli wydatków szkoły. Narzędzie do śledzenia wpłat i przypisywania faktur do kategorii, zamiast arkusza dzielonego mailem między księgową a wychowawcą, znacząco skraca czas potrzebny na przygotowanie takiego rozliczenia i eliminuje ryzyko podwójnego wpisania tej samej kwoty.
Co zmiany 2025–2026 oznaczają dla planowania budżetu szkoły
Zastąpienie subwencji oświatowej kwotą potrzeb oświatowych to coś więcej niż zmiana nazwy. To przesunięcie ciężaru odpowiedzialności na organy prowadzące i dyrektorów szkół, którzy muszą teraz dokładniej niż wcześniej uzasadniać każdą alokację środków, zwłaszcza tam, gdzie granice między dotacjami są nieostre, jak przy wydatkach wspólnych na kształcenie specjalne.
Praktyczna konsekwencja jest taka, że budżet szkolny warto planować wariantowo, a nie w jednym scenariuszu. Rekomendacje praktyków wskazują na trzy warianty: podstawowy, standardowy i rozszerzony, bo koszty na ucznia zależą od lokalnej specyfiki i intensywności zajęć dodatkowych, a jeden sztywny plan zwykle pęka przy pierwszej nieplanowanej zmianie liczby uczniów z orzeczeniem w trakcie roku. Szacunkowy koszt wychowania dziecka w Polsce sięga średnio inwestycja w wychowanie dziecka jest znacząca w skali całego dzieciństwa, co pokazuje skalę presji finansowej na rodziny i pośrednio na oczekiwania wobec przejrzystości wydatków szkolnych.
Moja rekomendacja jest prosta: ustaw rezerwę budżetową na poziomie kilku procent kwoty potrzeb oświatowych z myślą o korektach wskaźnika W w trakcie roku, wprowadź jasną procedurę księgową z jednoznacznym podziałem ról przy dekretowaniu faktur i komunikuj rodzicom, skąd pochodzą pieniądze na konkretne wydatki, zanim ktoś zapyta. Regularna aktualizacja danych i kontakt z organem prowadzącym w sprawach interpretacyjnych kosztują mniej niż jedna nieprzewidziana korekta po kontroli.
Jak Settleo ułatwia rozliczanie wydatków na ucznia zgodnie z limitami
Settleo daje Ci jedno miejsce, w którym widzisz, ile pieniędzy wpłynęło, na co zostało przeznaczone i do jakiej kategorii dotacji przypisano każdą fakturę. Zamiast przeszukiwać trzy arkusze i skrzynkę mailową przed każdą kontrolą, masz podgląd budżetu na ucznia w czasie rzeczywistym.
Platforma pozwala tworzyć składki jednorazowe (na wycieczkę, podręczniki, materiały dodatkowe) i cykliczne (np. miesięczne opłaty za zajęcia), a każdą wpłatę przypisujesz od razu do właściwej kategorii wydatku. Dzięki temu raport na koniec roku szkolnego jest gotowy do przekazania organowi prowadzącemu bez ręcznego przepisywania danych. Nie pytasz, ile jeszcze brakuje do zamknięcia zbiórki na wycieczkę. Wiesz to od razu, bo widzisz to na ekranie. Automatyczne przypomnienia o płatnościach i śledzenie wpłat rodziców eliminują potrzebę ręcznego przypominania każdemu z osobna, co realnie skraca czas potrzebny na rozliczenie zbiórki klasowej czy wydarzenia szkolnego.
Jeśli zarządzasz finansami placówki i chcesz zobaczyć, jak to wygląda w praktyce, zajrzyj na stronę główną Settleo i sprawdź darmowy pakiet dla grup do 30 użytkowników, zanim zaczniesz planować kolejny rok budżetowy.
Źródła
Przy planowaniu budżetu i przygotowaniu do kontroli warto mieć te dokumenty zawsze pod ręką:
- Gov
- Co szkoła może zakupić z dotacji dla dziecka słabowidzącego? — SP-7
- Jak rozliczać dotację na Kształcenie Specjalne w Szkole — Lexedu
Przy oficjalnych rozstrzygnięciach i sporach interpretacyjnych zawsze odwołuj się do treści opublikowanej w Dzienniku Ustaw, a nie do artykułów pomocniczych. Komentarze i przewodniki, w tym ten, pomagają zrozumieć mechanizm, ale ostateczną podstawą prawną pozostaje tekst rozporządzenia lub ustawy w jego aktualnym brzmieniu.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.